Existem dezenas de apps para organizar as finanças pessoais no Brasil, mas a escolha certa depende de fatores como sincronização bancária, custo, privacidade e o tipo de controle que você precisa no dia a dia. Não há um app universalmente melhor — há o mais adequado para cada situação, e entender essa diferença é o ponto de partida para tomar uma decisão bem fundamentada. O Open Finance, regulado pelo Banco Central do Brasil, transformou a forma como essas ferramentas se conectam a contas e cartões, ampliando as possibilidades de automação disponíveis no mercado.
Ao longo deste artigo, você vai encontrar os critérios técnicos e de usabilidade que realmente importam na avaliação de um app, uma análise detalhada dos principais apps do mercado brasileiro (Mobills, Organizze, Minhas Economias e Kinvo), uma comparação entre automação via Open Finance e controle manual, e um guia prático por perfil de uso para te ajudar a identificar qual ferramenta faz mais sentido para a sua realidade.
O que avaliar antes de escolher um app de finanças pessoais
Antes de comparar os apps em si, vale entender quais critérios técnicos e de usabilidade realmente fazem diferença no dia a dia — e quais são apenas recursos de marketing.
Sincronização bancária via Open Finance
O Open Finance é o sistema regulado pelo Banco Central do Brasil que permite que apps de finanças se conectem a contas bancárias e cartões por meio de APIs padronizadas e seguras. Na prática, isso significa que o app pode importar suas transações de forma automática, sem que você precise digitar cada lançamento. Para quem tem contas em mais de um banco, essa integração oferece uma visão consolidada das finanças em um único lugar.
A cobertura varia entre apps — nem todas as instituições financeiras estão integradas a todos os aplicativos. Antes de escolher, vale verificar se o seu banco principal está na lista de parceiros da ferramenta que você considera.
Categorização automática de gastos
Algoritmos e recursos de inteligência artificial classificam despesas em categorias como alimentação, transporte e lazer sem que você precise fazer isso de forma manual. Esse recurso reduz o trabalho cotidiano, mas a precisão da categorização varia bastante entre apps — compras no Pix e no débito, por exemplo, costumam gerar mais erros de classificação. Revisar as categorias com regularidade continua sendo necessário na maioria das ferramentas.
Segurança de dados e conformidade com a LGPD
A Lei Geral de Proteção de Dados (LGPD) garante ao usuário o direito de revogar o consentimento de acesso bancário a qualquer momento. Ao avaliar um app, verifique se ele oferece criptografia de ponta a ponta, autenticação de dois fatores (2FA) e um processo claro para cancelar as permissões concedidas. Esses elementos indicam que a ferramenta trata seus dados com seriedade.
Disponibilidade multiplataforma e exportação de dados
Um bom app de finanças pessoais deve funcionar em iOS, Android e, de preferência, ter versão web para acesso em computadores. A exportação de dados em formatos como CSV, PDF ou OFX é um critério frequentemente ignorado — mas essencial para quem quer migrar entre ferramentas ou cruzar informações com planilhas. Verificar esses pontos antes de adotar um app evita surpresas no futuro.
Com esse checklist em mãos, fica mais fácil avaliar qualquer app com critério — não apenas os listados a seguir.
Comparativa dos principais apps de finanças pessoais no Brasil
O mercado brasileiro conta com opções para perfis bem diferentes — desde quem quer apenas registrar gastos até quem precisa consolidar uma carteira de investimentos. Veja o que cada app entrega na prática.
Mobills: personalização avançada e foco em cartões
O Mobills é indicado para quem tem múltiplos cartões de crédito e quer um controle detalhado de faturas, milhas e limites. Entre seus principais recursos estão:
- Personalização de categorias e dashboards
- Acompanhamento de programas de milhas e pontos
- Backup em nuvem e acesso via web e mobile
- Sincronização bancária via Open Finance (disponível no plano pago)
- Relatórios dinâmicos com gráficos por período
A versão gratuita tem limitações no número de lançamentos e não inclui a sincronização automática. Para usar o app com toda a sua capacidade, o plano pago é necessário — um ponto importante a considerar antes de adotá-lo.
Organizze: interface enxuta e controle offline
O Organizze se destaca pela interface minimalista e pela possibilidade de importar arquivos OFX diretamente do seu banco para conciliação das transações. Funciona bem no modo offline, com sincronização posterior quando há conexão disponível. A conexão com instituições financeiras ocorre via Belvo, parceiro de integração bancária.
Para quem valoriza clareza visual e não quer lidar com muitos menus, o Organizze tende a ser uma escolha confortável. Os recursos avançados de relatórios e sincronização automática ficam restritos ao plano pago.
Minhas Economias: gratuito e sem barreiras de entrada
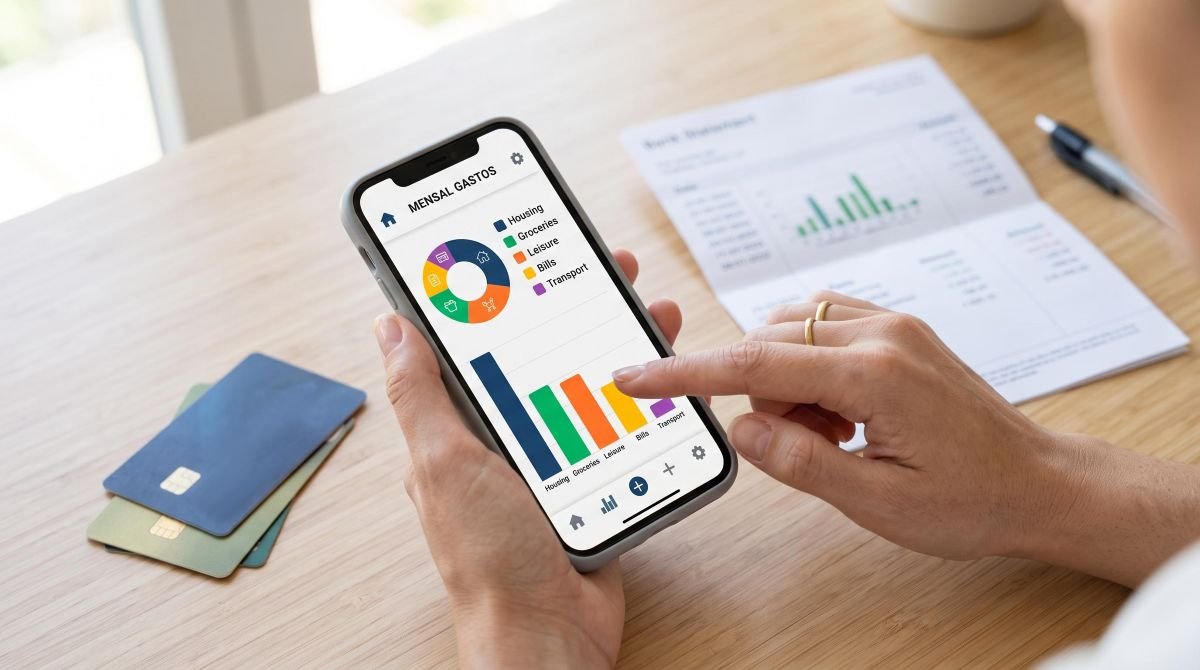
O Minhas Economias é a única opção do mercado brasileiro que oferece acesso completo sem plano premium. Tem versão web, gráficos de pizza e barras para visualização dos gastos, e integração com bancos de forma manual — o usuário importa os extratos ou lança as transações por conta própria.
A ausência de sincronização automática é a principal limitação para quem prefere automação. Por outro lado, esse modelo oferece mais privacidade, já que os dados não saem do controle direto do usuário. Para quem está começando a organizar as finanças sem querer gastar nada, é um ponto de partida sólido.
Kinvo: consolidação de investimentos com análise de rentabilidade
O Kinvo tem um foco diferente dos demais: é voltado para quem já investe e quer uma visão consolidada do patrimônio. Reúne Renda Fixa, Renda Variável e FIIs em um único painel, com comparação de rentabilidade em relação ao CDI, IPCA e IBOVESPA. Recursos de inteligência artificial ajudam a identificar padrões nos hábitos financeiros.
Para o controle de gastos do cotidiano, o Kinvo não é a ferramenta mais indicada — seu diferencial está na análise patrimonial. Quem investe e quer monitorar a performance dos ativos vai encontrar nele recursos que os outros apps não oferecem.
Nenhum desses apps é completo em tudo. Cada um tem um foco principal, e reconhecer isso é o que permite fazer uma escolha mais alinhada com o que você realmente precisa.
Automação via Open Finance ou lançamento manual: qual faz mais sentido?
A automação via Open Finance reduz o trabalho cotidiano de forma considerável: as transações chegam ao app sem digitação, os saldos se atualizam em tempo real e o risco de erros por esquecimento diminui. Para quem tem várias contas ativas, essa visão unificada pode ser o diferencial que torna o controle financeiro viável no longo prazo. O ponto de atenção é que a cobertura bancária varia — quem usa bancos menores ou cooperativas de crédito pode não encontrar integração disponível em todos os apps.
O controle manual, por outro lado, tem vantagens que a automação não oferece. Os dados ficam no dispositivo do usuário, sem compartilhamento com terceiros, o que representa uma camada extra de privacidade. Além disso, digitar cada lançamento tende a aumentar a consciência sobre os próprios gastos — um efeito que algumas pessoas consideram mais valioso do que a conveniência da automação. Apps como Minhas Economias funcionam bem nesse modelo e atendem a quem tem bancos fora da cobertura do Open Finance.
Uma abordagem híbrida pode ser a mais realista para o cotidiano brasileiro: usar a sincronização automática para as contas bancárias principais e registrar de forma manual os gastos em dinheiro físico ou em instituições não cobertas. Essa combinação aproveita o melhor dos dois métodos sem depender de um único modelo para tudo.
Como escolher o app de finanças pessoais certo para o seu perfil
A decisão vai além dos recursos disponíveis — depende de como você usa o dinheiro, quais são suas metas e quanto tempo está disposto a dedicar ao controle financeiro. Conhecer seu próprio perfil de uso é o passo mais importante antes de baixar qualquer ferramenta.
- Quem está começando a organizar as finanças: priorize interface intuitiva e versão gratuita completa. Minhas Economias e Organizze podem ser bons pontos de partida, com curva de aprendizado acessível.
- Quem tem múltiplos cartões e quer controle de fatura: o Mobills se destaca pela gestão detalhada de cartões, acompanhamento de milhas e personalização de categorias.
- Quem investe e quer visão consolidada do patrimônio: o Kinvo oferece consolidação de Renda Fixa, Variável e FIIs com comparação de índices como CDI e IBOVESPA.
- Quem divide despesas com outras pessoas (casal, república): o Spendee permite criar carteiras compartilhadas, o que facilita o controle de gastos em grupo.
Testar o plano gratuito antes de assinar qualquer versão paga é uma boa prática — a maioria dos apps oferece período de teste ou versão básica funcional. A experiência de uso na prática costuma revelar detalhes que nenhuma comparativa consegue antecipar.
O que os apps de finanças pessoais ainda não resolvem
A cobertura do Open Finance no Brasil avançou bastante, mas ainda não é universal. Quem tem conta em bancos menores, cooperativas de crédito ou fintechs mais recentes pode não encontrar integração automática disponível no app escolhido. Nesse caso, a sincronização manual via OFX ou o lançamento individual de transações continua sendo a única alternativa — o que reduz parte da conveniência prometida pela automação.
A categorização automática por inteligência artificial também tem limites concretos. Compras no débito e transferências via Pix costumam ser classificadas de forma errada com frequência, já que o sistema não consegue identificar o tipo de gasto apenas pelo nome do estabelecimento ou pelo valor. Isso exige revisão periódica das categorias — um trabalho que, somado, pode consumir mais tempo do que parece.
Por fim, muitos apps restringem ao plano pago recursos que deveriam ser essenciais: sincronização bancária, relatórios detalhados e exportação de dados em formatos úteis. Quem quer usar a ferramenta com toda a sua capacidade sem custo encontra opções limitadas no mercado. Conhecer essas restrições antes de escolher ajuda a calibrar as expectativas e a tomar uma decisão mais clara sobre o que vale ou não investir em uma assinatura.
Perguntas frequentes sobre apps para organizar as finanças pessoais
Qual app de finanças pessoais é 100% gratuito no Brasil?
O Minhas Economias é o principal app 100% gratuito sem plano premium disponível no Brasil. O Wisecash também funciona sem custo, com foco em lançamentos manuais. Mobills e Organizze têm versões gratuitas, mas com recursos limitados em relação aos planos pagos.
Os apps de finanças pessoais são seguros para conectar ao meu banco?
Apps que usam Open Finance operam com autorização concedida diretamente na instituição financeira — o app não acessa sua senha bancária em nenhum momento. Vale verificar se o app tem conformidade com a LGPD e oferece autenticação de dois fatores (2FA). O consentimento de acesso pode ser revogado a qualquer momento pelo próprio usuário, sem necessidade de contato com o app.
Qual a diferença entre Open Finance e sincronização bancária tradicional?
O Open Finance é regulado pelo Banco Central do Brasil e usa APIs padronizadas e seguras para a troca de dados entre instituições. A sincronização tradicional, conhecida como screen scraping, usava as credenciais bancárias do usuário para acessar os dados — uma prática menos segura e cada vez mais em desuso. Com o Open Finance, o usuário tem mais controle sobre quais dados compartilha e por quanto tempo.
Dá para usar mais de um app de finanças ao mesmo tempo?
Do ponto de vista técnico, sim — mas usar dois apps para o mesmo fim pode gerar duplicidade de dados e dificultar o controle. Uma estratégia que faz sentido para alguns perfis é usar um app para gastos do dia a dia e outro, como o Kinvo, de forma exclusiva para acompanhar investimentos. Centralizar o controle em uma única ferramenta costuma ser mais eficiente.
App de finanças pessoais substitui uma planilha de gastos?
Para a maioria dos perfis, os apps oferecem visualização, categorização e relatórios que uma planilha exige construir de forma manual. Planilhas ainda fazem sentido para quem quer personalização total ou prefere não depender de terceiros para armazenar seus dados financeiros. Alguns apps permitem exportar dados em CSV, o que permite combinar as duas abordagens sem abrir mão de nenhuma delas.
Para quem busca centralizar finanças em um único lugar, vale considerar ferramentas que reúnam conta digital, controle de gastos e acesso a produtos de investimento. Como é o caso do app do Mercado Pago, que além de oferecer conta digital com Pix e cartão, permite acompanhar movimentações e acessar opções de rendimento — uma alternativa para quem prefere concentrar tudo em um só app antes de migrar para uma ferramenta exclusiva de controle financeiro.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar
Como definir limites de gasto por categoria e manter o orçamento sob controle
Definir limites de gasto por categoria começa por um número que a maioria das pessoas ignora: a renda disponível real.…
Como registrar despesas em dinheiro no seu controle digital com precisão
Quem usa um app de controle financeiro sabe que os gastos com cartão e Pix aparecem no extrato de forma…
Como controlar seus gastos direto do celular em 2024 de forma prática
Controlar seus gastos direto do celular é possível hoje combinando apps especializados, recursos nativos do smartphone e conexão bancária via…