Parar de registrar gastos manualmente é possível: basta conectar suas contas bancárias a um app de controle financeiro via Open Finance ou ativar a leitura de notificações no celular. A partir daí, a inteligência artificial do app classifica cada transação por categoria em tempo real, sem que você precise abrir uma planilha ou lembrar de anotar nada. Chegar ao fim do mês sem saber para onde foi o dinheiro é uma experiência comum — e é exatamente esse problema que a categorização automática resolve.
Ao longo deste artigo, você vai encontrar uma explicação de como essa tecnologia funciona por dentro (IA, Open Finance e leitura de notificações), uma comparação dos principais apps brasileiros que oferecem esse recurso, o passo a passo de configuração e orientações sobre como interpretar os relatórios gerados para tomar decisões financeiras com mais clareza.
Como a categorização automática de gastos funciona por dentro
Antes de configurar qualquer app, vale entender o que acontece nos bastidores — porque esse conhecimento ajuda a calibrar o sistema e corrigir erros de classificação quando eles aparecem.
Inteligência Artificial e reconhecimento de padrões de compra
O mecanismo central da categorização automática é um algoritmo de Machine Learning treinado com milhões de transações. Quando aparece no extrato um lançamento com o nome “UBER TRIP” ou “IFOOD PEDIDOS”, o modelo consulta sua base de dados e associa esse nome à categoria correspondente — “Transporte” ou “Alimentação”, respectivamente. O mesmo processo ocorre com nomes menos óbvios, como “RAPPI” ou “DAKI”, que já estão mapeados nas categorias padrão da maioria dos apps.
O algoritmo melhora com o tempo por meio de aprendizado supervisionado. Cada vez que você corrige uma categorização errada, o sistema registra essa preferência e passa a aplicá-la nas transações futuras com o mesmo estabelecimento. Isso significa que as primeiras semanas de uso exigem mais atenção, mas a precisão tende a aumentar com o uso.
Open Finance e APIs bancárias: o canal oficial de dados
O Open Finance é regulamentado pelo Banco Central do Brasil e permite que um app de controle financeiro acesse as transações de múltiplos bancos com autorização da pessoa usuária. A conexão acontece por meio de APIs (interfaces de programação de aplicativos) padronizadas, sem que o app tenha acesso à senha transacional ou ao token de segurança da conta. O processo usa o protocolo OAuth 2.0, no qual o banco autentica a pessoa diretamente e repassa apenas os dados autorizados ao app.
O consentimento tem prazo definido — em geral, de 12 meses — e pode ser revogado a qualquer momento pelo internet banking do próprio banco. Isso garante que a pessoa mantenha controle total sobre quais dados compartilha e por quanto tempo.
Leitura de notificações: a alternativa quando o banco não tem API
Para bancos que ainda não têm integração via Open Finance disponível nos apps de terceiros, alguns aplicativos — como o Mobills no Android — usam a leitura de SMS e notificações push para capturar os gastos no momento em que o alerta chega ao celular. Quando o banco envia a mensagem “Compra aprovada no valor de R$ 45,00 em FARMÁCIAS PACHECO”, o app interpreta esse texto e registra a transação com a categoria correspondente.
A diferença de precisão entre os dois métodos é relevante. A integração via Open Finance acessa o extrato completo com todos os dados da transação, enquanto a leitura de notificações depende do formato do texto enviado pelo banco — que varia entre instituições e pode ser incompleto em alguns casos.
Quais apps brasileiros categorizam gastos automaticamente
O mercado brasileiro tem algumas opções consolidadas para quem quer configurar a categorização automática de gastos. Cada uma usa um método diferente de integração, o que influencia diretamente a precisão e a cobertura dos dados. Conheça as principais:
- Mobills: combina leitura de notificações e integração via Open Finance. Tem versão gratuita com funcionalidades básicas de categorização e é uma das opções mais usadas no Brasil pela compatibilidade ampla com bancos digitais.
- Organizze: conecta contas via Open Finance certificado e sincroniza as transações com regularidade ao longo do dia. O diferencial está nos relatórios visuais e na possibilidade de definir limites de gasto por categoria, disponíveis nos planos pagos.
- Minhas Finanças (Banco do Brasil): integrado ao app do BB, oferece categorização automática nativa para correntistas. A vantagem é a integração direta com a conta, sem necessidade de autorizar um terceiro via Open Finance.
- Organizze e Mobills também aceitam importação de arquivo OFX para bancos sem API disponível, o que amplia a cobertura para instituições fora do ecossistema Open Finance.
Para quem já usa o app do Mercado Pago no dia a dia, por exemplo, o app oferece visualização dos gastos por categoria para transações realizadas pelo próprio app, como pagamentos via Pix e compras no Mercado Livre. Não se trata de um gestor financeiro completo, mas pode complementar a visão de quem concentra parte dos pagamentos nessa conta.
O critério de escolha mais prático é verificar se o app tem integração via Open Finance com os bancos que você usa e se o plano gratuito cobre as funcionalidades que você precisa no dia a dia.
Passo a passo para configurar a categorização automática
O processo de configuração segue uma sequência lógica que vale respeitar para garantir que o sistema funcione com a maior precisão possível desde o início.
- Baixe e crie sua conta no app escolhido. Mobills e Organizze estão disponíveis para Android e iOS. O cadastro leva alguns minutos e não exige dados bancários nessa etapa.
- Conecte suas contas bancárias via Open Finance. Dentro do app, acesse a opção de adicionar conta e selecione o banco. O app vai redirecionar para o internet banking do banco, onde você autoriza o compartilhamento — sem digitar senha no app de terceiros. Vale anotar que esse consentimento pode ser revogado a qualquer momento pelo próprio internet banking do banco.
- Importe o histórico de transações. O Open Finance permite acessar até 90 dias de histórico de transações. Esse volume inicial de dados ajuda o algoritmo a identificar padrões com mais agilidade.
- Revise as primeiras categorizações automáticas e corrija as erradas. Essa etapa é fundamental: cada correção manual funciona como um sinal de treinamento para o algoritmo. Se o app classificou uma compra na farmácia como “Saúde” quando você prefere “Higiene e Beleza”, faça a correção e crie uma regra para transações futuras.
- Crie ou renomeie categorias para refletir sua realidade. Separar “Restaurante” de “Delivery” ou criar uma categoria “Pet” faz os relatórios ficarem muito mais úteis para o seu contexto específico.
- Para bancos sem Open Finance, use a importação de arquivo OFX. A maioria dos bancos brasileiros permite exportar o extrato em formato OFX pelo internet banking. O processo consiste em baixar o arquivo e importá-lo no app manualmente.
A primeira semana costuma exigir mais atenção para as correções, mas o sistema tende a acertar com mais frequência à medida que o histórico de ajustes cresce. Reservar alguns minutos por semana para revisar as categorizações novas acelera esse processo de calibração.
O que fazer quando a categorização automática erra
Erros de categorização são comuns e esperados, sobretudo nos primeiros dias de uso. Eles não indicam falha do sistema — refletem a complexidade dos nomes de estabelecimentos que aparecem nos extratos bancários.
Um dos cenários mais frequentes é o das farmácias que vendem alimentos. Uma compra no Grupo Pague Menos pode ir para “Saúde” ou “Alimentação” dependendo do app, porque o algoritmo não sabe o que foi comprado — apenas o nome do estabelecimento. Outro caso recorrente são as transferências via Pix: o app pode classificar um Pix enviado a um familiar como “despesa” quando na verdade se trata de um reembolso ou uma divisão de conta. Assinaturas recorrentes com nomes pouco descritivos, como “DEEZER BRASIL” ou “ADOBE INC”, também costumam gerar dúvidas na categorização inicial.
A solução em todos esses casos segue a mesma lógica: editar a categoria da transação e, quando o app permitir, criar uma regra fixa por nome de estabelecimento. Essa regra instrui o algoritmo a classificar sempre da mesma forma qualquer transação futura com aquele nome. Organizze e Mobills oferecem essa funcionalidade nos planos pagos. Quanto mais regras fixas você configura, menos intervenção manual o sistema vai exigir ao longo do tempo. O conceito por trás disso é o de feedback loop: cada correção alimenta o modelo e reduz a chance de o mesmo erro se repetir.
Como usar os relatórios de gastos categorizados para tomar decisões
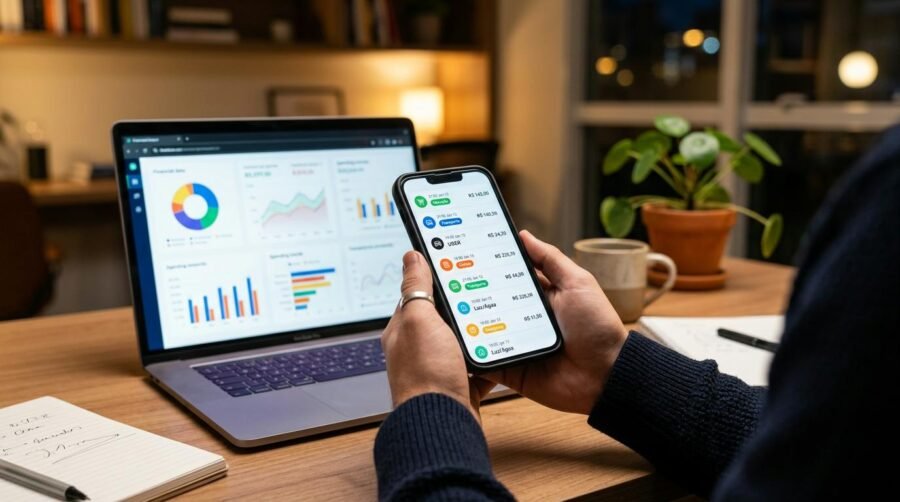
A categorização automática só gera valor real quando os dados são interpretados com regularidade. Os dashboards dos apps mostram a distribuição dos gastos por categoria em gráficos de pizza ou barras, comparativos entre meses e alertas quando um limite definido está próximo de ser atingido.
Alguns exemplos concretos de insights que esses relatórios podem revelar:
- Delivery representou 22% dos gastos em um mês específico, acima da média dos dois meses anteriores.
- Assinaturas de streaming e serviços somam R$ 180 por mês, valor que talvez não estivesse claro antes da categorização.
- Gastos com transporte caíram 30% em relação ao mês anterior após mudança de rotina.
- A categoria “Compras online” concentra mais gastos do que “Alimentação” em determinados meses.
- Gastos com saúde têm um pico recorrente no mesmo período todo ano.
Definir limites de gasto por categoria dentro do app é uma das funcionalidades mais práticas disponíveis no Organizze e no Mobills. Quando o gasto em uma categoria se aproxima do limite configurado, o app envia uma notificação — o que permite agir antes de ultrapassar o orçamento planejado. O objetivo não é cortar gastos de forma indiscriminada, mas ter visibilidade suficiente para decidir com mais informação sobre onde ajustar.
Perguntas frequentes sobre categorização automática de gastos
É seguro conectar minha conta bancária a um app de controle financeiro?
A conexão via Open Finance usa o protocolo OAuth 2.0, o que significa que o app nunca acessa sua senha transacional — a autenticação acontece diretamente no ambiente do banco. O Banco Central do Brasil regulamenta quais instituições podem participar do Open Finance e define os padrões de segurança para o compartilhamento de dados. O consentimento tem prazo definido e pode ser revogado a qualquer momento pelo internet banking do próprio banco.
Preciso pagar para ter categorização automática de gastos?
Mobills e Organizze têm planos gratuitos que incluem categorização básica e conexão via Open Finance. Funcionalidades avançadas, como regras personalizadas por estabelecimento e relatórios detalhados com comparativos históricos, em geral ficam disponíveis nos planos pagos. Vale testar o plano gratuito por algumas semanas antes de decidir pelo upgrade.
O que é um arquivo OFX e quando devo usá-lo?
OFX (Open Financial Exchange) é um formato padrão de exportação de extratos bancários. O uso mais indicado é quando o banco não tem integração via Open Finance disponível no app escolhido. A maioria dos bancos brasileiros permite exportar o extrato em OFX pelo internet banking — depois, basta importar esse arquivo no app para que as transações sejam categorizadas.
Como o app sabe que uma compra no iFood é “Alimentação” e não “Lazer”?
O algoritmo analisa o nome do estabelecimento e compara com uma base de dados treinada com milhões de transações. Nomes como “IFOOD” ou “RAPPI” já estão mapeados nas categorias padrão dos principais apps. Se o app classificar de forma diferente do esperado, você pode corrigir manualmente e criar uma regra fixa para que transações futuras com aquele nome sejam sempre classificadas da mesma forma.
É possível criar categorias personalizadas além das padrão?
Organizze e Mobills permitem criar categorias e subcategorias do zero, além das que vêm configuradas por padrão. Essa personalização é útil para quem tem gastos específicos como “Pet”, “Freelance” ou “Investimentos”. As categorias criadas por você aparecem nos relatórios e gráficos do app da mesma forma que as categorias padrão.
Quem já tem um app de controle financeiro configurado pode complementar a visão com uma conta digital que também ofereça organização de gastos integrada. Por exemplo, o app do Mercado Pago permite acompanhar os gastos feitos pelo próprio app organizados por categoria, o que pode ser útil para quem já usa a conta para pagamentos do dia a dia — como transferências via Pix e compras no Mercado Livre. É uma camada a mais de visibilidade sobre parte do orçamento, sem substituir um app dedicado à gestão financeira pessoal.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar
Como acompanhar metas financeiras pelo celular em 5 passos práticos
Para acompanhar metas financeiras pelo celular com resultados reais, você precisa combinar três elementos: um app adequado ao seu perfil,…
Como investir em ações do zero: guia com cada etapa para quem nunca operou na bolsa
Investir em ações do zero envolve quatro grandes movimentos: organizar as finanças pessoais, abrir conta em uma corretora, entender o…
Como resgatar rendimentos sem pagar taxa: guia prático e completo
Sim, é possível resgatar rendimentos sem pagar taxa ou pagando muito menos, e isso depende de duas variáveis: o tipo…