Sim, é possível resgatar rendimentos sem pagar taxa ou pagando muito menos, e isso depende de duas variáveis: o tipo de investimento escolhido e o momento em que você faz o resgate. Quem opta por produtos isentos de Imposto de Renda (IR), como LCI, LCA, CRI e CRA, não paga nada sobre os rendimentos, independente do prazo. Quem investe em produtos tributados, por sua vez, pode reduzir o imposto de 22,5% para 15% ao aguardar o prazo adequado dentro da tabela regressiva do IR.
Ao longo deste artigo, você vai entender quais investimentos têm isenção total de IR, como funciona a tabela regressiva e de que forma o prazo influencia o que chega ao seu bolso. Também verá o que avaliar antes de resgatar, como calcular o rendimento líquido real e como planejar o momento certo do saque para não perder dinheiro com decisões precipitadas.
Como resgatar rendimentos sem pagar taxa: os dois caminhos
Antes de escolher onde aplicar ou quando sacar, vale entender que existem duas formas distintas de resgatar rendimentos sem perder dinheiro com impostos, e elas não são excludentes.
Investimentos com isenção de Imposto de Renda
Alguns produtos de renda fixa são isentos de IR para pessoas físicas por determinação legal. Essa isenção existe porque o governo quer estimular o financiamento de setores estratégicos da economia, como o imobiliário, o agronegócio e a infraestrutura. Ao investir nesses produtos, você empresta dinheiro para esses setores e, em troca, recebe o benefício fiscal.
Os principais investimentos isentos de IR para pessoas físicas são:
- LCI (Letra de Crédito Imobiliário): lastreada em créditos do setor imobiliário
- LCA (Letra de Crédito do Agronegócio): vinculada ao financiamento do agronegócio
- CRI (Certificado de Recebíveis Imobiliários): título emitido por securitizadoras com lastro imobiliário
- CRA (Certificado de Recebíveis do Agronegócio): equivalente ao CRI, mas voltado ao agronegócio
- Debêntures incentivadas: emitidas por empresas para financiar projetos de infraestrutura
- LIG (Letra Imobiliária Garantida): instrumento mais recente, com garantia adicional em carteiras de crédito imobiliário
Em todos esses casos, o rendimento vai ao bolso sem desconto de IR, o que eleva o retorno líquido de forma direta em relação a produtos tributados com taxas equivalentes.
A tabela regressiva: quando o tempo trabalha a seu favor
Para os investimentos de renda fixa tributados, como CDBs, Tesouro Direto e fundos de renda fixa, o IR segue uma tabela regressiva: quanto mais tempo o dinheiro fica aplicado, menor a alíquota cobrada no resgate. As faixas são as seguintes:
- Até 180 dias: 22,5%
- De 181 a 360 dias: 20%
- De 361 a 720 dias: 17,5%
- Acima de 720 dias: 15%
Para entender a diferença na prática, considere um investimento que gerou R$ 1.000 de rendimento bruto. Se o resgate ocorrer com três meses de aplicação, o IR será de R$ 225 (22,5%), e o rendimento líquido será R$ 775. Se o mesmo valor for resgatado após dois anos, o IR cai para R$ 150 (15%), e o rendimento líquido sobe para R$ 850. A diferença de R$ 75 pode parecer pequena em valores baixos, mas cresce de forma proporcional ao montante investido.
O que avaliar antes de resgatar: liquidez, carência e custos
Saber se um investimento é isento ou tributado é apenas o primeiro passo. Antes de resgatar, três fatores definem se a operação vai ser vantajosa ou vai corroer parte do que você ganhou.
O primeiro é a liquidez do investimento. Alguns produtos, como o Tesouro Selic e certos CDBs, oferecem liquidez diária, o que significa que você pode resgatar o dinheiro em qualquer momento sem penalidade financeira. Outros, como títulos prefixados do Tesouro Direto, têm liquidez no vencimento, e um resgate antecipado pode resultar em perda de parte do principal por causa da marcação a mercado (variação do preço do título no mercado secundário).
O segundo fator é a carência. LCI e LCA, dois dos produtos isentos mais populares, costumam exigir um prazo mínimo de aplicação, que começa em 90 dias na maioria dos casos. Se você precisar do dinheiro antes desse prazo, o resgate pode ser impossível ou gerar perda. Por isso, esses produtos são mais indicados para quem não vai precisar do valor no curto prazo.
O terceiro ponto são os custos ocultos que reduzem o rendimento líquido sem aparecer de forma evidente: taxa de administração em fundos de renda fixa (que incide sobre o patrimônio, não sobre o lucro), taxa de custódia no Tesouro Direto e o spread cobrado na venda antecipada de títulos no mercado secundário. Esses custos não aparecem na rentabilidade anunciada, mas impactam o que você realmente recebe.
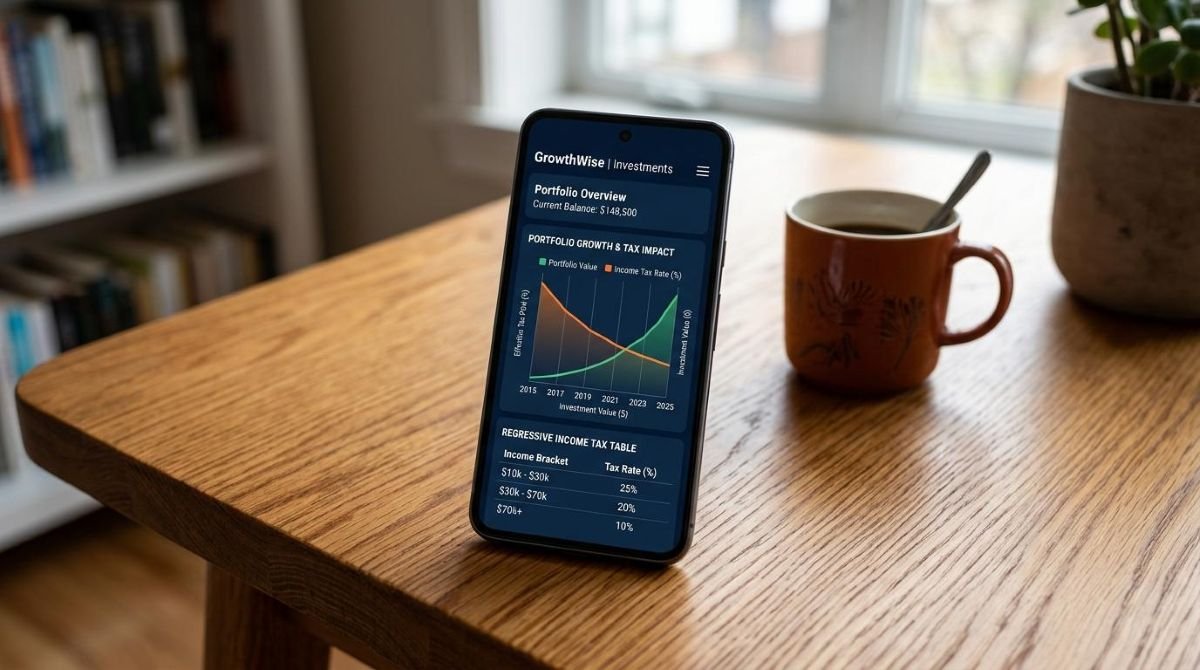
Rendimento líquido: o número que realmente importa no resgate
A maioria das pessoas compara investimentos pelo rendimento bruto, mas esse número não diz quanto vai chegar ao bolso. O rendimento líquido é o resultado depois de subtrair o IR (conforme o prazo), as taxas de administração ou custódia e, quando aplicável, o IOF nos primeiros 30 dias. É esse valor que deve guiar qualquer comparação entre produtos.
Um exemplo concreto ajuda a entender a lógica. Imagine dois investimentos: um CDB que rende 110% do CDI (tributado) e uma LCA que rende 90% do CDI (isenta). À primeira vista, o CDB parece superior. Mas, para um resgate após 180 dias, o CDB terá alíquota de 22,5% de IR, o que reduz o rendimento líquido para cerca de 85% do CDI. A LCA, com isenção total, entrega os 90% integrais. O equivalente tributável da LCA, nesse cenário, seria equivalente a um CDB que rendesse aproximadamente 116% do CDI, considerando a alíquota de 22,5%.
Esse conceito, chamado de equivalente tributável, serve para comparar produtos isentos e tributados em condições iguais. A fórmula é: rendimento isento dividido por (1 menos a alíquota de IR). Assim, uma LCA de 90% do CDI equivale a um CDB de 116% do CDI para quem pagaria 22,5% de IR. Conhecer esse cálculo evita que você escolha um produto só porque o percentual do CDI parece maior na vitrine.
Como planejar o momento certo para resgatar seus rendimentos
O planejamento do resgate começa antes mesmo de aplicar o dinheiro. Quem define o objetivo do investimento desde o início tem muito mais controle sobre o que vai pagar, e sobre o quanto vai receber, no momento do saque.
Pontos práticos para planejar o resgate com estratégia:
- Mapeie vencimento e carência antes de aplicar: saiba exatamente quando o dinheiro estará disponível e se há penalidade por resgate antecipado.
- Mantenha uma reserva em liquidez diária: destinar parte do dinheiro a produtos com liquidez imediata (como Tesouro Selic ou CDBs com liquidez diária) evita que você precise resgatar antecipadamente um investimento de prazo fixo em caso de emergência.
- Calcule o rendimento líquido para cada cenário de prazo: compare quanto você receberia resgatando em 6 meses, 1 ano ou 2 anos, levando em conta a alíquota de IR correspondente.
- Alinhe o tipo de investimento ao seu objetivo: dinheiro para uma viagem em seis meses não deve estar em LCI com carência de 90 dias e vencimento em dois anos.
- Atenção ao IOF nos primeiros 30 dias: o IOF regressivo começa em 96% no primeiro dia e chega a 0% no 30º dia. Resgates nesse período podem consumir quase todo o rendimento.
- Verifique se o produto permite resgate parcial: alguns investimentos exigem resgate total, o que pode forçar você a sacar mais do que o necessário.
Quem tem clareza sobre quando vai precisar do dinheiro consegue escolher o produto certo desde o início, e essa escolha é o principal fator que determina quanto você vai pagar de imposto ou taxa no resgate. Por exemplo, o app do Mercado Pago oferece uma conta com rendimento automático e liquidez imediata, o que pode ser uma alternativa para quem quer manter o dinheiro acessível enquanto ele cresce, sem carência. Para valores que você não vai precisar no curto prazo, produtos isentos com prazo definido costumam ser mais vantajosos.
Perguntas frequentes sobre como resgatar rendimentos sem pagar taxa
É possível resgatar rendimentos sem pagar nenhum imposto?
Sim, em investimentos isentos de IR para pessoas físicas, como LCI, LCA, CRI, CRA e debêntures incentivadas, o resgate não gera cobrança de Imposto de Renda sobre os rendimentos. Para outros tipos de investimento, não é possível eliminar o IR, mas é possível reduzi-lo ao aguardar o prazo adequado dentro da tabela regressiva.
Qual é o prazo mínimo para pagar menos IR no resgate?
A alíquota mínima de 15% se aplica a resgates feitos após 720 dias (cerca de dois anos) em investimentos de renda fixa tributados. Antes disso, a alíquota começa em 22,5% para resgates em até 180 dias e vai caindo conforme o tempo de aplicação aumenta. Quanto mais tempo o dinheiro fica investido, menor o imposto cobrado no momento do saque.
LCI e LCA têm liquidez diária?
Em geral, não. A maioria das LCIs e LCAs exige um prazo mínimo de carência que costuma começar em 90 dias, período durante o qual o resgate não é permitido. Algumas versões mais recentes podem oferecer liquidez após o cumprimento da carência, mas isso varia por emissor. Antes de aplicar, vale verificar as condições específicas do produto.
O que é IOF e quando ele é cobrado no resgate?
O IOF (Imposto sobre Operações Financeiras) incide sobre resgates feitos nos primeiros 30 dias de qualquer investimento de renda fixa. A alíquota é regressiva: começa em 96% sobre o rendimento no primeiro dia e chega a 0% no 30º dia. Após esse período, o IOF deixa de ser cobrado, e o único imposto que pode incidir é o IR, conforme o prazo da tabela regressiva.
Posso resgatar parte do investimento sem perder o benefício fiscal?
Depende do produto. Alguns investimentos permitem resgate parcial, enquanto outros exigem que o resgate seja total. Em produtos isentos de IR, a isenção vale para qualquer valor resgatado após o cumprimento da carência. Em renda fixa tributada, cada resgate parcial é tributado de acordo com o prazo específico daquele valor, o que pode resultar em alíquotas diferentes para aportes feitos em datas distintas.
Entender a diferença entre rendimento bruto e rendimento líquido, e saber quando resgatar, são as habilidades que separam quem perde dinheiro com impostos de quem aproveita ao máximo cada investimento. Para quem quer manter o dinheiro rendendo todos os dias sem abrir mão do acesso imediato, o app do Mercado Pago oferece uma conta com rendimento automático e liquidez imediata, sem carência. Para objetivos de médio e longo prazo, os produtos isentos de IR apresentam vantagens que vale considerar com atenção antes de cada aplicação.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar
Como acompanhar metas financeiras pelo celular em 5 passos práticos
Para acompanhar metas financeiras pelo celular com resultados reais, você precisa combinar três elementos: um app adequado ao seu perfil,…
Como investir em ações do zero: guia com cada etapa para quem nunca operou na bolsa
Investir em ações do zero envolve quatro grandes movimentos: organizar as finanças pessoais, abrir conta em uma corretora, entender o…
Pix noturno tem limite diferente: o que muda no valor e no horário das transferências
Sim, o Pix noturno tem limite diferente do horário diurno. O teto padrão é de R$ 1.000 para o período…