
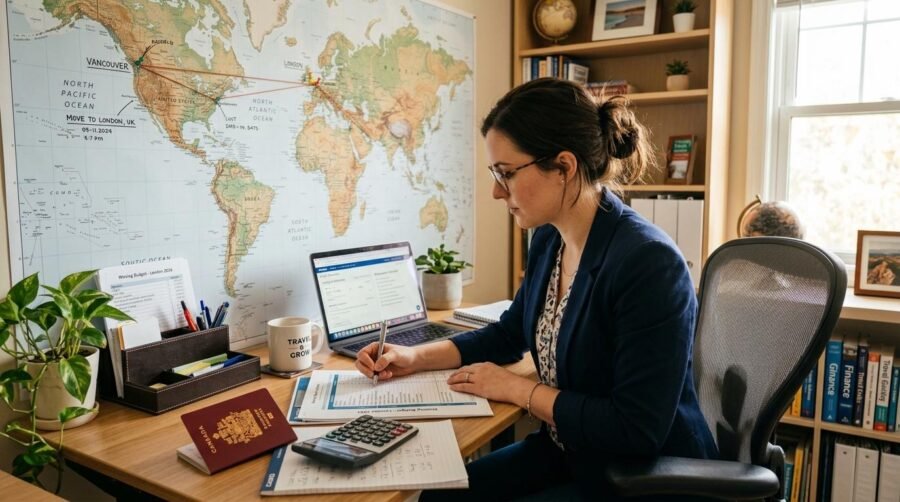
Preparar-se financeiramente para emigrar envolve quatro frentes principais: avaliar sua situação atual com clareza, estimar o custo de vida no destino, construir uma reserva em moeda estrangeira e resolver pendências fiscais e documentais antes de sair do Brasil. Não existe um valor mágico nem um caminho único — o que existe é um conjunto de decisões concretas que, tomadas com antecedência, fazem toda a diferença nos primeiros meses fora do país.
Ao longo deste artigo, você vai encontrar um cronograma reverso dividido em três fases — 12, 6 e 3 meses antes da mudança —, com marcos práticos para cada etapa. Também vamos abordar os custos que costumam passar despercebidos no planejamento, as opções para transferir dinheiro ao exterior com segurança e a dimensão emocional que envolve converter patrimônio e recomeçar em outro país.
Diagnóstico financeiro antes de emigrar: por onde começar
Antes de pensar em câmbio ou passagem aérea, o primeiro passo é entender com clareza quanto dinheiro entra, quanto sai e quais pendências financeiras você ainda tem no Brasil.
Mapeie todas as suas receitas e despesas atuais
O ponto de partida é listar todas as fontes de renda — salário, freelas, aluguéis, rendimentos de investimentos — e categorizar os gastos fixos e variáveis. Apps de controle financeiro como Mobills, Organizze ou até uma planilha simples ajudam a visualizar para onde o dinheiro vai todo mês. Esse mapeamento revela quanto sobra ao final do mês e, portanto, quanto você consegue direcionar para a reserva de emigração.
Além de entender o fluxo de caixa atual, vale pesquisar o custo de vida na cidade de destino com ferramentas como Numbeo ou Expatistan. A comparação entre o que você gasta hoje e o que vai gastar lá fora é a base para definir o valor-alvo da sua reserva.
Identifique dívidas e compromissos que precisam ser resolvidos
Manter dívidas em real enquanto se ganha em outra moeda pode ser um risco real, dependendo da variação cambial. Quitar ou renegociar financiamentos, cartão de crédito e empréstimos antes da mudança é uma das decisões mais estratégicas do planejamento. Quanto menos obrigações financeiras você tiver no Brasil, mais liberdade terá para construir sua vida no exterior.
A venda de bens — carro, móveis, eletrônicos — também pode compor a reserva de forma expressiva. Esse processo leva tempo, por isso vale iniciá-lo com bastante antecedência, de preferência dentro da janela de 12 meses antes da mudança.
Cronograma financeiro para emigrar: o que fazer a 12, 6 e 3 meses da mudança
Ter um cronograma com marcos concretos transforma a preparação financeira em algo mais tangível e reduz a ansiedade de quem está planejando a mudança.
12 meses antes: definir metas e começar a poupar
Com um ano de antecedência, a prioridade é definir o valor-alvo da reserva. Profissionais de planejamento financeiro recomendam, em geral, ter entre 6 e 12 meses do custo de vida no destino guardados antes de partir — o intervalo varia conforme o país, a cidade e se você já tem emprego garantido ao chegar. Com esse número em mãos, fica mais fácil calcular quanto precisa poupar por mês.
Nessa fase, também é o momento de pesquisar o destino com profundidade: sistema de saúde, custo de moradia, transporte e alimentação. Ferramentas como Numbeo e Expatistan oferecem estimativas por cidade que ajudam a tornar o planejamento mais realista. Os investimentos feitos nesse período devem ter liquidez garantida no prazo planejado — evite travar recursos em produtos de longo prazo se a data da mudança já está definida.
6 meses antes: acelerar a reserva e pesquisar câmbio
Com seis meses pela frente, o ritmo de aportes deve aumentar. É também o momento de começar a acompanhar a cotação da moeda do destino — dólar, euro, libra — e avaliar alternativas como a compra parcelada de moeda estrangeira, estratégia que dilui o risco de pegar um câmbio desfavorável em um único momento.
Outra ação prática nessa fase é revisar assinaturas e serviços que não vão fazer sentido após a mudança: streaming, planos de celular, academia, associações. Cancelar esses compromissos com antecedência libera recursos que podem ir direto para a reserva. Fundos cambiais também são uma opção a considerar para quem quer exposição à moeda estrangeira ainda dentro do Brasil.
3 meses antes: resolver pendências e converter recursos
Com três meses de antecedência, o foco muda para execução. É hora de converter parte dos recursos para a moeda do destino, abrir uma conta bancária no exterior se possível, e separar um valor específico para cobrir os custos de documentação, passagem e instalação inicial.
Um ponto que muitas pessoas deixam para a última hora — e não deveria ser assim — é a Comunicação de Saída Definitiva à Receita Federal. Esse documento formaliza que você deixou de ser residente fiscal no Brasil e tem prazo e procedimento específicos. Deixar essa etapa em aberto pode gerar obrigações fiscais desnecessárias após a mudança.
Custos que quem emigra costuma subestimar na preparação financeira
Uma das armadilhas mais comuns no planejamento financeiro para emigrar é calcular apenas os custos visíveis — passagem e aluguel — e ignorar uma série de despesas que aparecem antes mesmo de embarcar. Incluí-las no orçamento desde o início evita surpresas desagradáveis nos primeiros meses.
Os itens que com mais frequência ficam de fora do planejamento são:
- Taxas de visto e consulado: variam conforme o país e o tipo de visto, e podem incluir taxas de solicitação, entrevistas e renovações.
- Tradução juramentada de documentos: certidões, diplomas e outros documentos precisam de tradução oficial, que tem custo por página.
- Apostilamento de Haia: necessário para validar documentos brasileiros no exterior; cada documento tem um custo separado.
- Seguro saúde internacional: nos primeiros meses, antes de ter acesso ao sistema de saúde local, um seguro internacional é quase indispensável.
- Depósito de aluguel no destino: em muitos países, o locador exige o equivalente a dois ou três meses de aluguel como caução, o que representa um desembolso inicial alto.
- Envio ou armazenamento de pertences: frete internacional ou aluguel de depósito no Brasil para guardar o que não vai junto.
- Obrigações fiscais no Brasil após a saída: quem não faz a Declaração de Saída Definitiva pode continuar obrigado a entregar o IR anualmente.
- Validação de diploma e certificações profissionais: dependendo da área e do país, esse processo pode ter custos e levar meses.
Ao incluir cada um desses itens no orçamento, a reserva calculada se torna mais próxima da realidade — e os primeiros meses no exterior ficam financeiramente mais tranquilos.
Como transferir dinheiro do Brasil para o exterior de forma segura
Levar seus recursos para outro país envolve decisões sobre câmbio, taxas e escolha de canais de transferência que podem impactar o valor final disponível no destino.
Opções de câmbio e transferência internacional
Os principais canais disponíveis para quem quer enviar dinheiro ao exterior são bancos tradicionais, fintechs especializadas em remessa e apps financeiros com funcionalidade de câmbio. Entre as fintechs mais conhecidas no Brasil estão a Wise e a Remessa Online, que costumam oferecer spreads menores do que os bancos convencionais — mas vale comparar as taxas no momento da operação, pois elas variam.
Durante o período de preparação, ainda no Brasil, manter a reserva em uma conta que renda automaticamente pode ajudar o valor a crescer enquanto a data da mudança não chega. O app do Mercado Pago, por exemplo, oferece conta remunerada com rendimento automático do saldo, o que pode ser uma opção para guardar parte da reserva com liquidez diária. Para a transferência internacional em si, o ideal é comparar ao menos três canais antes de decidir.
Cuidados ao abrir uma conta bancária no exterior
Abrir uma conta no país de destino antes de chegar — ou logo nos primeiros dias — facilita o recebimento de salário, o pagamento de contas e a gestão do dia a dia financeiro. Muitos bancos digitais internacionais, como Revolut e N26 (dependendo do país), permitem a abertura de conta com documentação básica e sem necessidade de comprovante de residência local.
Um cuidado importante: não feche a conta brasileira antes de resolver todas as pendências no Brasil — recebimento de valores pendentes, restituição de IR, investimentos ainda em resgate ou obrigações fiscais em aberto. Manter uma conta ativa no Brasil por pelo menos um ano após a mudança costuma ser a decisão mais segura.
Preparação financeira emocional: como lidar com a insegurança do dinheiro ao emigrar
Há uma dimensão do planejamento financeiro para emigrar que raramente aparece nos guias práticos: o peso emocional de converter patrimônio e recomeçar sem rede de apoio. Ver o valor acumulado em reais “encolher” ao ser convertido para dólar ou euro pode gerar uma sensação de perda — mesmo que o poder de compra no destino seja equivalente ou maior. Reconhecer esse efeito psicológico ajuda a tomar decisões mais racionais na hora de converter recursos.
O medo de ficar sem dinheiro em um país onde você ainda não tem vínculos estabelecidos é legítimo e muito comum entre quem emigra. Por isso, manter um plano B financeiro — como uma reserva de emergência no Brasil ou acesso a crédito em caso de imprevisto — traz uma camada extra de segurança nos primeiros meses. Essa reserva local não precisa ser grande, mas precisa existir.
Buscar o apoio de um profissional de planejamento financeiro certificado (CFP®) durante esse processo pode fazer diferença. Além de ajudar com os números, esses profissionais ajudam a estruturar decisões com mais clareza e menos ansiedade — o que, em um momento de mudança intensa, tem um valor que vai além do financeiro.
Perguntas frequentes sobre preparação financeira para emigrar
Quanto dinheiro é preciso ter guardado antes de emigrar do Brasil?
Profissionais de planejamento financeiro recomendam ter entre 6 e 12 meses do custo de vida no destino como reserva antes de partir. O valor varia conforme o país, a cidade escolhida e se a pessoa já tem emprego garantido ao chegar. Além do custo de vida mensal, o cálculo deve incluir despesas de documentação, passagem e instalação inicial.
É necessário fazer a Declaração de Saída Definitiva do País?
Sim. A Comunicação de Saída Definitiva deve ser enviada à Receita Federal no ano em que ocorre a mudança, e a Declaração de Saída Definitiva deve ser entregue no prazo do IR do exercício seguinte. Quem não cumpre essas etapas pode continuar com obrigações fiscais no Brasil mesmo morando no exterior, o que gera custos e complicações desnecessárias.
Qual a melhor forma de levar dinheiro para o exterior?
A estratégia mais segura costuma combinar diferentes canais: transferência bancária ou via fintech de remessa para a maior parte dos recursos, e uma quantia menor em espécie para os primeiros dias. Antes de escolher o canal, vale comparar as taxas e o spread praticado no momento. Levar grandes quantias em dinheiro vivo traz riscos de segurança e pode esbarrar em exigências de declaração alfandegária.
Devo fechar minha conta bancária no Brasil ao emigrar?
Fechar a conta brasileira não é obrigatório e, na maioria dos casos, manter uma conta ativa é a decisão mais estratégica. Ela pode ser útil para receber valores pendentes, manter investimentos em resgate ou lidar com obrigações fiscais que permanecem após a saída. Vale avaliar os custos de manutenção da conta e verificar se o banco permite movimentação a partir do exterior.
Organizar as finanças antes de emigrar é um processo que se constrói ao longo do tempo — e cada decisão tomada com antecedência representa menos pressão nos primeiros meses fora do Brasil. Se você ainda está na fase de construir a reserva, contar com ferramentas que fazem o dinheiro render enquanto você planeja pode ser um bom ponto de partida. O app do Mercado Pago oferece conta remunerada com rendimento automático do saldo, sem necessidade de aplicação manual — uma forma de manter a reserva ativa enquanto as outras etapas do planejamento avançam.
Consulte condições e tarifas em:
https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar
Como reorganizar minhas finanças aos 50 anos e construir estabilidade para o futuro
Reorganizar as finanças aos 50 anos é viável — e pode trazer resultados concretos nos próximos anos. O caminho passa…
Como reorganizar minhas finanças aos 40 anos: um guia com estratégias para cada perfil
Quem chega aos 40 anos com a sensação de que "perdeu tempo" nas finanças não está sozinho — e essa…
Finanças e saúde mental: como cuidar de ambas sem deixar nenhuma de lado
O estresse com dinheiro pode afetar o bem-estar emocional, e o contrário também acontece. Veja como quebrar esse ciclo com…